 BoisEtSolaire
Taxe d'aménagement d'un carport solaire : ce qu'on paie en 2026
Taxe d'aménagement d'un carport ouvert : la place de stationnement évaluée 2 928 € à 5 857 €, pas les panneaux, le calcul et la déclaration en 2026.
Sommaire
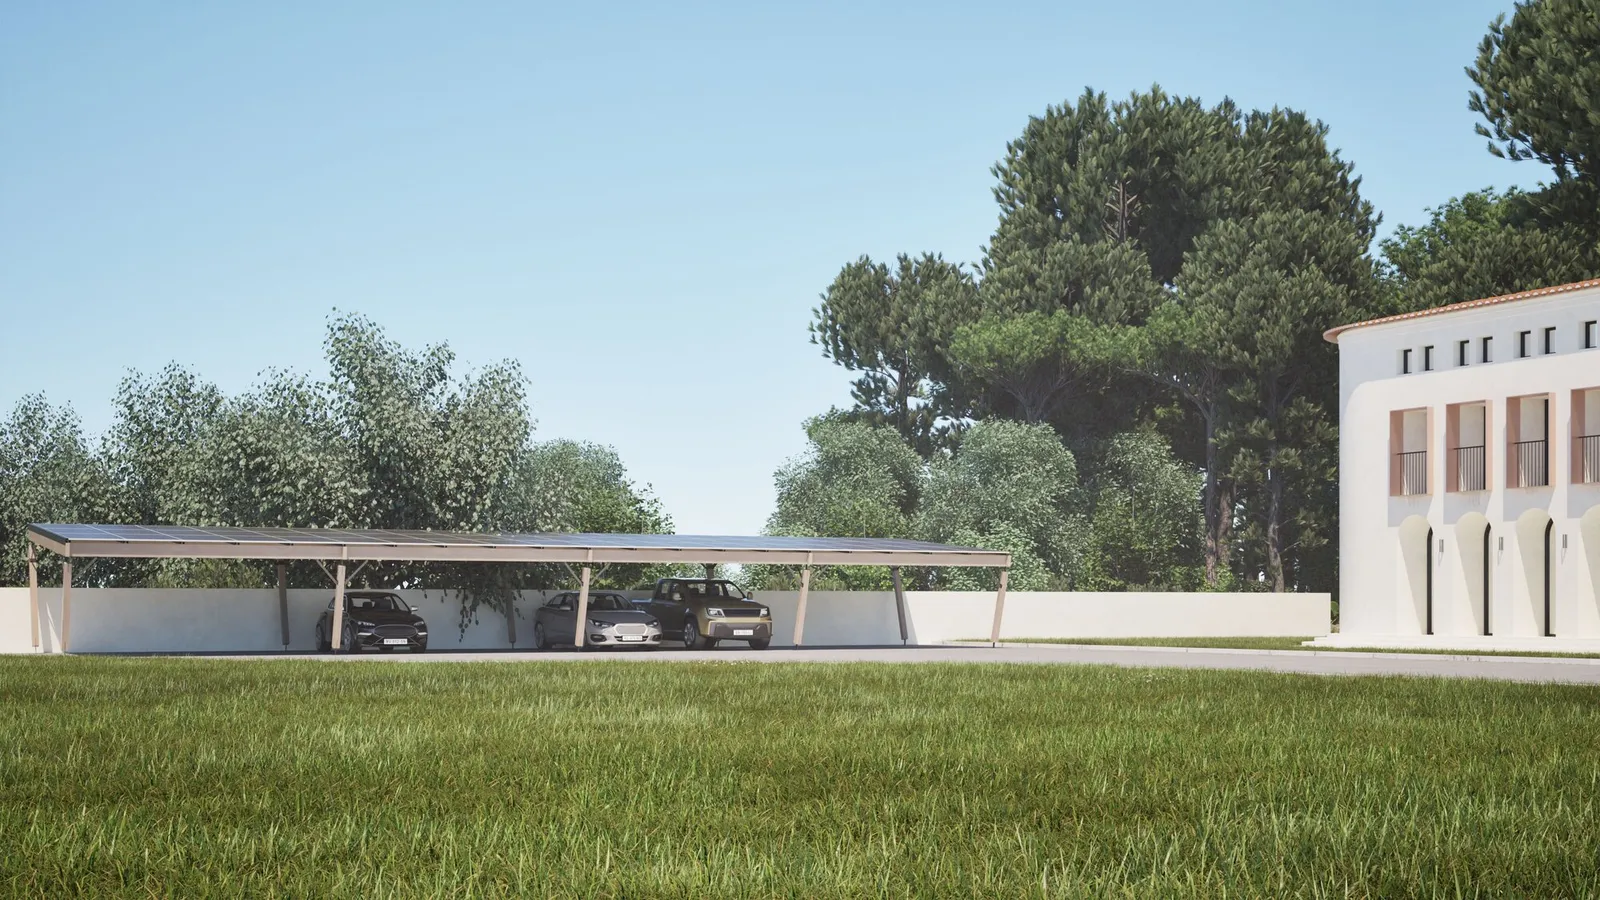
Un carport solaire en bois demande une autorisation d’urbanisme, et cette autorisation déclenche la taxe d’aménagement. Beaucoup de pages disent qu’un carport ouvert n’est pas taxé : c’est vrai pour sa surface, pas pour la place qu’il abrite. Voici ce qui est taxé, comment se calcule le montant, et quand il se paie.
Un carport ouvert paie-t-il la taxe d’aménagement ?
Oui, pour la place de stationnement qu’il crée. La taxe porte sur les constructions et aménagements « soumis à un régime d’autorisation en vertu du code de l’urbanisme ». Elle suit donc la déclaration préalable ou le permis de construire, et elle est due aussi pour des travaux faits sans autorisation.
Service-public l’écrit pour les carports : « La création d’une aire de stationnement extérieure suite à l’installation d’un carport engendre le paiement d’une taxe d’aménagement et d’une taxe d’archéologie préventive. » Notre guide du permis de construire d’un carport dit quelle autorisation demander.
Qu’est-ce qui est taxé : la surface, la place, les panneaux ?
La taxe distingue trois choses, et un carport solaire ouvert n’est taxé que sur une :
| Élément | Taxé ? | Valeur 2026 |
|---|---|---|
| Surface | Non | 892 €/m² |
| Place | Oui | 2 928 € |
| Panneaux | Non | 10 €/m² |
Surface : la surface close et couverte, taxée au m² (1 011 € en Île-de-France) ; un carport ouvert n’en crée pas. Place : chaque emplacement de stationnement, jusqu’à 5 857 € selon la commune. Panneaux : le tarif ne vise que les panneaux posés au sol.
La surface. Le code général des impôts ne taxe au m² que « les surfaces de plancher de chaque niveau clos et couvert ». Service-public précise : close, couverte, sous un plafond de plus de 1,80 m. Une pergola n’est pas taxée ; une véranda close ou un abri de jardin fermé le sont.
La place. Une aire de stationnement qui n’est pas comprise dans cette surface est taxée à l’emplacement : 2 928 € par place en 2026. Votre commune ou votre intercommunalité peut porter cette valeur jusqu’à 5 857 €. Les deux montants sont revus chaque 1er janvier, et les places pour deux-roues ne sont pas taxées.
Les panneaux. Le code fixe 10 € par m² « pour les panneaux photovoltaïques au sol ». Service-public ajoute que les panneaux posés sur des ombrières ne sont pas soumis à la taxe, pas plus que la structure qui les porte. Les panneaux d’un carport solaire ne sont pas au sol : ils n’ajoutent rien.
Combien coûte la taxe d’aménagement d’un carport ?
Le calcul tient en une ligne : nombre de places × valeur de la place × (taux communal + taux départemental). En Île-de-France, un taux régional s’ajoute.
Les taux changent d’une commune à l’autre. La part communale va de 1 à 5 %, jusqu’à 20 % dans certains secteurs ; la part départementale va jusqu’à 2,5 % ; la part régionale d’Île-de-France jusqu’à 1 %. Le taux appliqué est celui en vigueur à la date de votre autorisation.
Voici le montant pour nos trois carports, à la valeur de 2 928 € et aux taux que service-public prend en exemple, 3 % pour la commune et 2,5 % pour le département :
| Carport | Places | Taxe | Archéologie |
|---|---|---|---|
| Volto 1 place | 1 | 161 € | 12 € |
| Volto 2 places | 2 | 322 € | 23 € |
| Volto 3 places | 3 | 483 € | 35 € |
Taxe : la taxe d’aménagement, parts communale et départementale. Archéologie : la taxe d’archéologie préventive, 0,40 % de la même valeur. Montants arrondis à l’euro.
Dans une commune qui a porté la place à 5 857 € et voté 5 %, avec 2,5 % au département, une place coûte environ 439 € de taxe d’aménagement et 23 € de taxe d’archéologie. Le simulateur de service-public, « Estimer le montant des taxes d’urbanisme », estime le montant pour votre projet.
Et si la place existait déjà ?
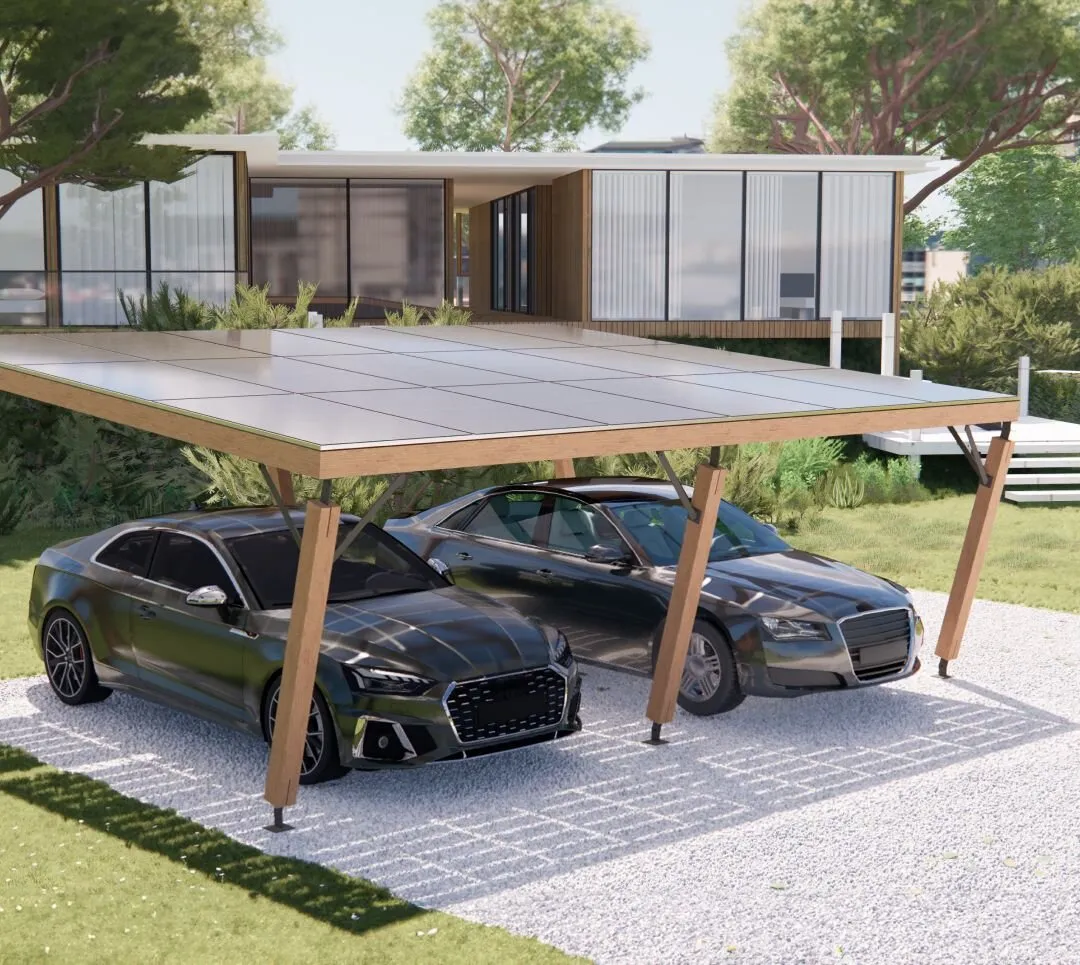
C’est le point que les textes ne règlent pas. Service-public parle de la « création » d’une aire de stationnement à la suite d’un carport. Si votre voiture se garait déjà sur l’allée avant les travaux, aucun texte que nous avons lu ne dit si la place compte comme créée.
Posez la question au centre des impôts fonciers de votre département, qui calcule la taxe, ou au service de l’urbanisme de votre mairie.
Et si le carport est fermé ?
Un carport fermé change de régime. S’il devient clos et couvert, avec plus de 1,80 m sous plafond, il crée de la surface taxable : la taxe se calcule au m², à 892 € (1 011 € en Île-de-France). Pour un abri de 22 m², la valeur est près de sept fois celle d’une place, avant abattement.
L’abattement de 50 % peut alors jouer, s’il s’agit d’une annexe de votre résidence principale. Combien de côtés fermés font un carport « clos » ? Aucun texte que nous avons lu ne le dit : demandez à votre mairie avant d’ajouter des parois.
Quand et comment déclarer et payer la taxe ?
La taxe naît le jour où l’autorisation est accordée : non-opposition à la déclaration préalable, ou permis, même tacite. Elle est due par le bénéficiaire de l’autorisation.
Pour un projet de moins de 3 000 m² de surface de plancher, ce qui est le cas d’un carport :
- vous déclarez les travaux dans les 90 jours qui suivent leur achèvement, dans votre espace sécurisé sur impots.gouv.fr, rubrique « Gérer mes biens immobiliers » ;
- ou sur le formulaire « Déclaration de travaux en vue du paiement des taxes d’urbanisme », envoyé au centre des impôts fonciers ;
- sous 1 500 €, vous recevez une demande de paiement unique, à partir de 90 jours après la fin des travaux ;
- au-delà, le montant est payé en deux moitiés, à six mois d’écart.
Service-public signale aussi que le carport « peut aussi avoir une incidence sur vos impôts fonciers ». Le centre des impôts fonciers vous dira ce qu’il en est pour votre maison.
Et une ombrière de parking ?
La règle est la même pour une ombrière solaire en bois : la structure et ses panneaux ne sont pas taxés, les places de stationnement le sont. Avec 2 928 € par place et les taux d’exemple de service-public, six places nouvelles font environ 966 € de taxe d’aménagement.
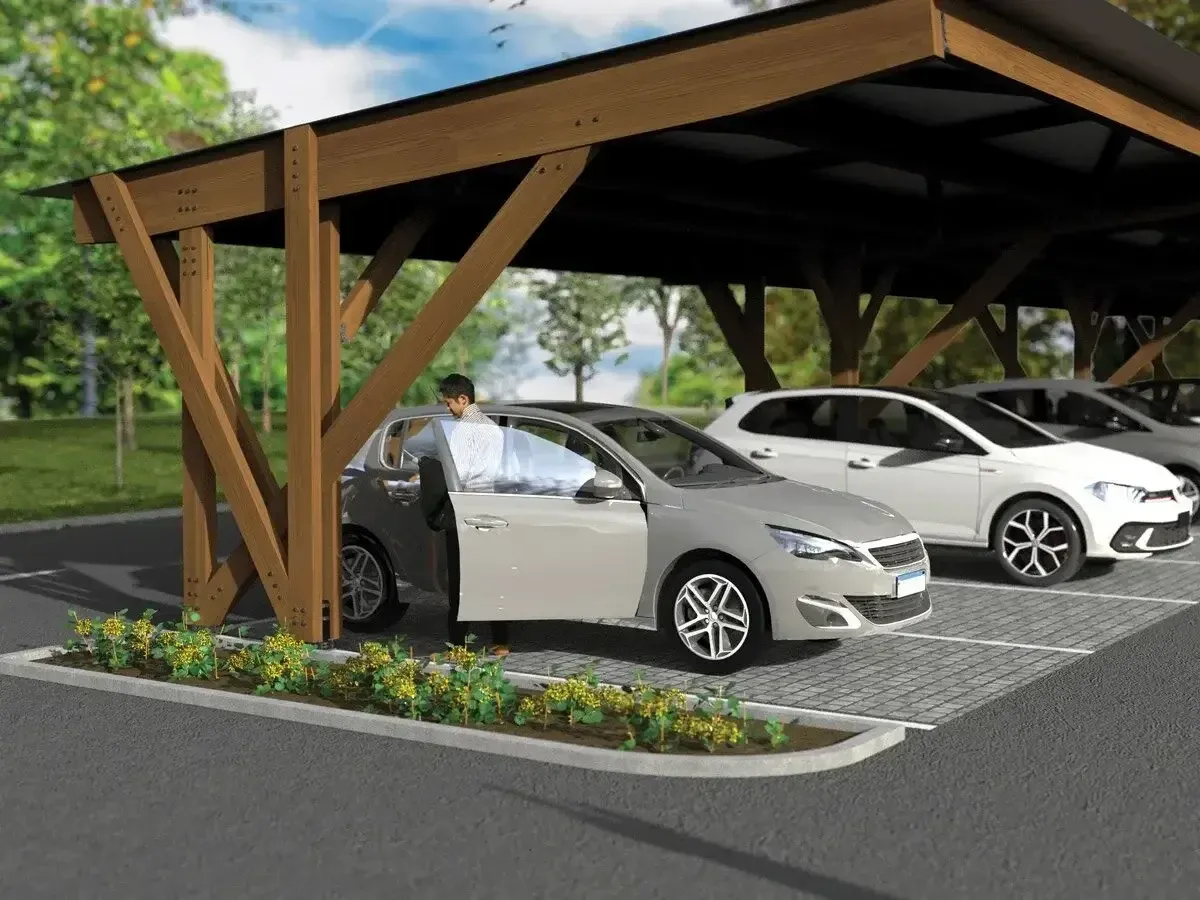
La loi APER oblige aussi des parkings existants à se couvrir. Couvrir des places qui existent déjà les rend-il taxables ? Aucun texte que nous avons lu ne le dit : posez la question au centre des impôts fonciers avant de lancer le projet.
Avant de construire : ce qu’il faut vérifier
- Les taux de votre commune et de votre département pour l’année, et la valeur de la place que votre commune a votée : la mairie vous les donne.
- Le nombre de places que votre projet crée, et si elles existaient déjà.
- Un carport qui reste ouvert : des parois peuvent le faire passer à la taxe au m².
- Le budget : la taxe est due par le bénéficiaire de l’autorisation, prévoyez-la dans le budget du projet. Notre guide du prix d’un carport solaire détaille le reste, et celui des aides pour un carport solaire ce qui existe encore en 2026.
Votre carport solaire, démarches comprises
Le Volto abrite une, deux ou trois voitures, ouvert sur les côtés, en bois de Douglas des Landes. Son prix comprend l’installation et les démarches administratives.
Pour une maison, demandez un devis : le dossier d’urbanisme y est compris. Pour un parking, notre simulateur ombrière et loi APER donne la surface à couvrir et la puissance de l’ombrière.
Sources
- service-public.fr, « Taxe d'aménagement (TA) », vérifié le 1er janvier 2026
- service-public.fr, « Quelle autorisation d'urbanisme déposer pour installer une pergola, un carport ou un abri à bois ? », vérifié le 11 avril 2025
- service-public.fr, « Faut-il une autorisation d'urbanisme pour poser des ombrières photovoltaïques ou des panneaux solaires au sol ? », vérifié le 17 janvier 2025
- Légifrance, code général des impôts, article 1635 quater B (opérations taxées), en vigueur depuis le 16 février 2025
- Légifrance, code général des impôts, article 1635 quater H (surface taxable, valeur au m²), en vigueur depuis le 1er juillet 2026
- Légifrance, code général des impôts, article 1635 quater I (abattement de 50 %), en vigueur depuis le 16 février 2025
- Légifrance, code général des impôts, article 1635 quater J (places de stationnement, panneaux au sol), en vigueur depuis le 1er juillet 2026
- Légifrance, code général des impôts, article 1635 quater K (valeur de la place relevée par la commune), en vigueur depuis le 1er juillet 2026
- Légifrance, code général des impôts, articles 1635 quater A à T (taxe d'aménagement : taux, exonérations, déclaration), lu le 8 novembre 2026
- Légifrance, code général des impôts, article 235 ter ZG (taxe d'archéologie préventive), en vigueur depuis le 1er janvier 2024
Guide gratuit
Le guide des aides 2026, en PDF
Ce qui a changé le 5 juin 2026, le surplus, la TVA, les aides locales et la rentabilité sans prime.
Votre guide est prêt.
Télécharger le guide (PDF) Théophile Gilet a cofondé BoisEtSolaire avec son frère Antonin, charpentier. Dans ses articles, il explique l'énergie solaire et partage ses conseils pratiques.